מימון: בין פחד ישן לכלי פיננסי מודרני
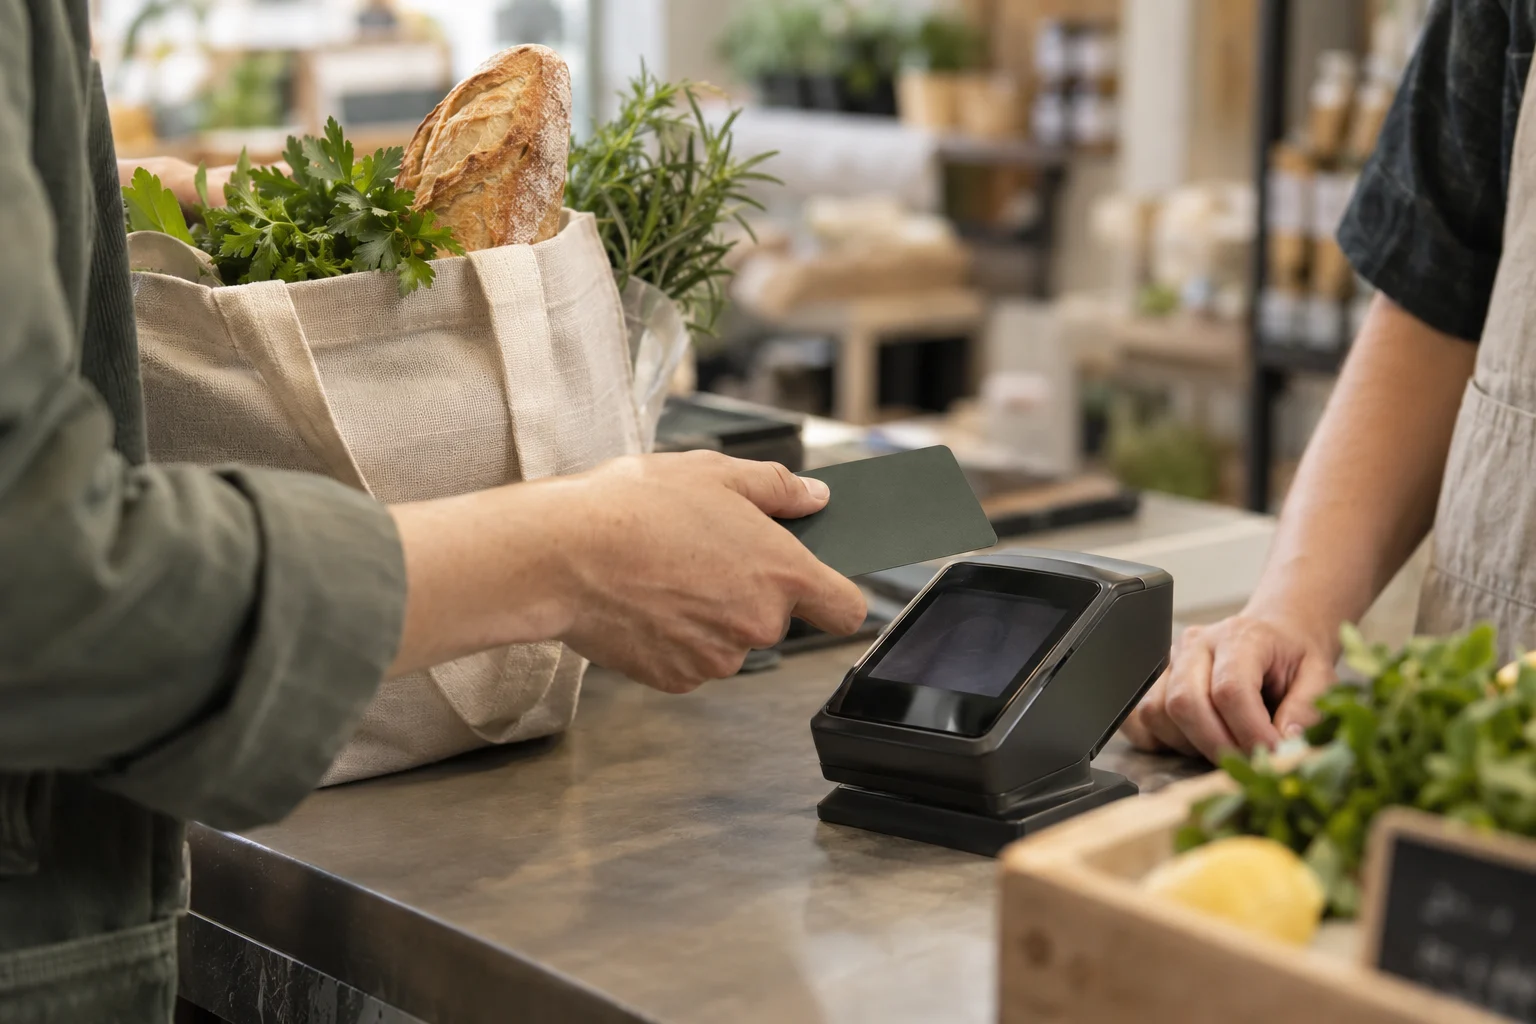
אנחנו עומדים בסופר, מעבירים כרטיס אשראי, אוספים את הקניות והולכים הביתה. אף אחד כמעט לא עוצר לחשוב על הפעולה הזאת כעל מימון. מבחינה משפטית, עסקה רגילה בכרטיס אשראי אינה בהכרח “הלוואה”, וההגדרה משתנה בין מדינות, סוגי כרטיסים ומבני חיוב. אבל מבחינה כלכלית מתקיים כאן מופע דומה מאוד: קיבלנו מוצר עכשיו, בעוד שהכסף עצמו יעזוב אותנו במועד מאוחר יותר.
זה אולי המקום הטוב ביותר להתחיל ממנו, כי מימון נמצא בחיים שלנו הרבה יותר ממה שאנחנו רגילים לחשוב. משכנתה היא מימון, כמובן. הלוואה ללימודים היא מימון. ליסינג הוא מימון. אשראי עסקי, פריסת תשלומים, מסגרת בכרטיס, הלוואה כנגד נכס ו-Buy Now, Pay Later הם כולם דרכים שונות להזיז כסף בזמן. אנחנו מקבלים היום יכולת כלכלית שלא נוצרה עדיין במלואה מההון הנוכחי שלנו, ומתחייבים לשלם עליה בעתיד.
ובכל זאת, בהרבה משפחות המילה “חוב” עדיין נשמעת כמעט כמו אזהרה מוסרית. לא לוקחים הלוואות אם לא חייבים. לא קונים משהו שאין לנו כסף עבורו. קודם חוסכים, אחר כך מוציאים. קשה לבטל את ההיגיון בגישה הזאת. דורות קודמים חיו לא פעם בסביבה שבה המידע היה פחות נגיש, האפשרויות להשוות אשראי היו מוגבלות יותר, ושיעורי ריבית ואינפלציה יכלו להפוך התחייבות תמימה למשהו כבד מאוד. עבורם, זהירות ממימון הייתה במקרים רבים אינסטינקט בריא.
אלא שהסביבה השתנתה. מי שגדל בדור ה-Y או ה-Z פגש עולם שבו אפשר להשוות ריביות תוך דקות, לבחון חלופות מימון באפליקציה, לקרוא על עלות הון, לבדוק תנאי משכנתה ולהבין מהי ריבית אפקטיבית בלי לקבוע פגישה בבנק. במקביל, האשראי עצמו הפך לשקוף פחות מבחינה פסיכולוגית. לפעמים הוא אפילו לא מרגיש כמו אשראי.
ה-Buy Now, Pay Later הוא דוגמה מצוינת. ה-CFPB האמריקאי מגדיר את המוצר הנפוץ כהלוואה קצרה של בדרך כלל ארבעה תשלומים, לעיתים ללא ריבית. לפי נתוני הפדרל ריזרב, 16% מהמבוגרים בארה“ב השתמשו ב-BNPL במהלך 2025, לעומת 10% בלבד ב-2021. בקרב בני 18 עד 29 שיעור השימוש הגיע ל-22%. יותר מרבע מהמשתמשים דיווחו שאיחרו לפחות בתשלום אחד. CFPB
המספרים האלה לא מוכיחים שמימון מודרני הוא בעיה. הם כן מדגימים עד כמה קל היום להשתמש בו בלי להרגיש שקיבלנו החלטה פיננסית. במחקר נוסף של ה-CFPB נמצא שיותר משלושה מכל חמישה משתמשי BNPL החזיקו בשלב כלשהו כמה הלוואות כאלה במקביל. כלומר, כל התחייבות בפני עצמה יכולה להיראות קטנה ונוחה, אבל יחד הן מתחילות לשריין חלק מההכנסה העתידית עוד לפני שהיא נכנסה לחשבון. CFPB
כאן בדיוק נמצא ההבדל בין מימון טוב למימון רע. ההבדל אינו בעצם העובדה שהשתמשנו בכסף שלא היה זמין לנו באותו רגע. השאלות החשובות הן בשביל מה השתמשנו בו, כמה הוא עולה, מה משך ההתחייבות, ומה הוא מאפשר לנו לייצר בתמורה.
חוב שמממן נכס ארוך טווח אינו זהה לחוב שמממן צריכה שחוזרת בכל חודש. אשראי שמאפשר לעסק לרכוש ציוד שמגדיל את התפוקה שונה מהלוואה שנלקחת שוב ושוב כדי לכסות הפסד תפעולי שלא טופל. מימון לימודים שיכול להגדיל את פוטנציאל ההכנסה העתידי הוא החלטה אחרת מפריסה של מוצר צריכה שבפועל פשוט לא התאים להכנסה הקיימת.
גם הצד השני של המשוואה חשוב. פחד מוחלט ממימון עלול להיות יקר. עסק שמסרב עקרונית להשתמש באשראי עשוי לפספס הזדמנות להתרחב. אדם שמאמין שכל נכס צריך להירכש רק לאחר שנצבר מלוא הסכום עלול לגלות שבזמן שחיכה, מחיר הנכס עצמו השתנה. משפחה ששומרת סכום גדול מאוד במזומן רק כדי להימנע מכל חוב עשויה לוותר על שימושים אחרים להון.
לכן “חוב הוא רע” הוא כלל אצבע בעייתי בדיוק כמו “חוב הוא כסף זול”. שניהם מחליפים תכנון בסיסמה.
הגישה הבוגרת יותר היא להתייחס למימון ככלי. לכל כלי יש מחיר, סיכון ושימוש שמתאים לו. כשבוחנים מימון נכון צריך לשאול מהי העלות הכוללת, האם הריבית קבועה או משתנה, מה יקרה אם ההכנסה תרד, מהו יחס ההחזר להכנסה, האם מה שאנחנו מממנים צפוי לשרת אותנו זמן רב יותר מהחוב, ומה האלטרנטיבה לשימוש בכסף הזה.
ובעיקר, צריך לשאול איך ההחלטה משתלבת בתמונה כולה. לפעמים הלוואה יכולה להיות החלטה נכונה גם כשיש כסף נזיל. לפעמים בדיוק להפך. המספר שעל החשבון לבדו לא נותן את התשובה.
הדור הקודם לימד אותנו בצדק להיזהר מחוב. הדורות שבאו אחריו צריכים להוסיף לכך מיומנות נוספת: לדעת להשתמש במימון בלי להפוך אותו לאורח חיים. כי מימון טוב אינו “כסף שאין לנו”. הוא בחירה מודעת באיזה כסף להשתמש, באיזה זמן, באיזה מחיר, ובשביל איזו מטרה.